币安接入Anchorage Digital Atlas:机构为什么开始把“保管”和“交易”分开?

一、机构进入币安,不只是把账户做得更大
普通用户使用数字资产交易平台时,往往把开户、资产保管、下单和结算理解成一条连续流程。机构却会把它拆成多个部门和责任主体:谁保管资产,谁执行交易,谁核对抵押品,谁在条件满足后完成结算。
这种拆分不是故意把流程复杂化。基金、银行、家族办公室等机构通常有受托责任、内部审批和风险限额,它们需要确保任何一笔资产移动都有明确授权,也要避免把所有风险集中在单一环节。
二、什么是“三方托管”?先看三方分别做什么
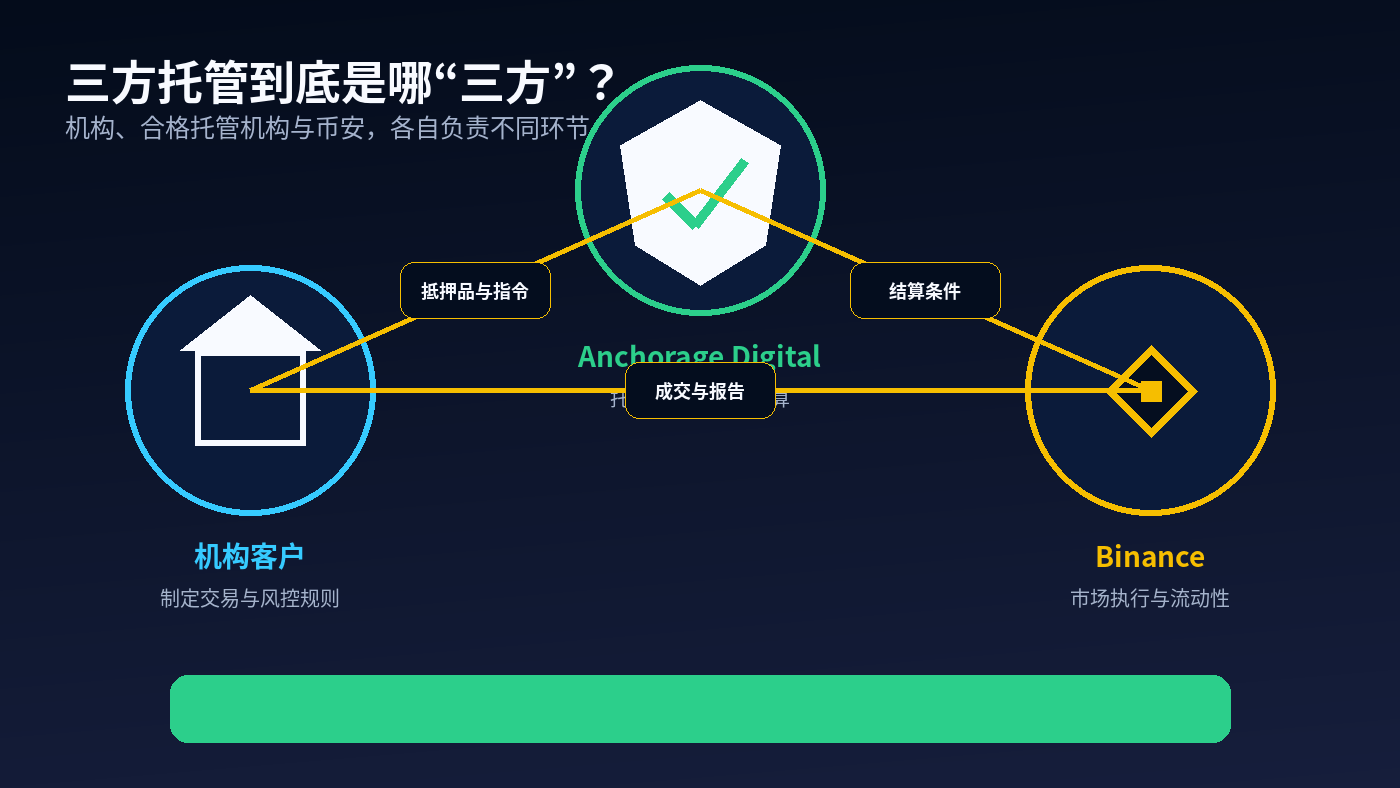
在这次合作中,第一方是机构客户,负责制定交易策略、授权规则和风险边界;第二方是Anchorage Digital及其Atlas网络,承担独立托管、抵押品管理和协调结算;第三方是Binance,提供交易执行和市场流动性。
Binance的公开说明称,这套模式允许符合条件的客户通过托管分离结构接入币安。Anchorage Digital则表示,Atlas支持隔离、可验证的链上地址,并可在共同条件满足后执行结算。这里的重点不是“谁取代谁”,而是每个主体只负责自己最擅长、也最容易被核验的一段。
展开全文
配图一:三方托管把机构客户、独立托管与币安交易执行放进一条责任清晰的链路。
三、资产为什么不必长期停留在交易所账户里
机构最关心的一个词叫“对手方风险”。简单说,就是交易的一方如果出现问题,另一方能否及时取回资产、完成结算或终止风险敞口。把托管和交易执行分开,可以让资产在独立托管框架中保持隔离,同时让机构继续使用币安的深度和流动性。
这不意味着币安原有的资产保管能力被否定,也不是说所有用户都需要采用同样结构。它反映的是,大型机构需要更多可选择的风险架构。就像企业不会把全部印章、付款权限和会计复核交给同一个人,数字资产市场成熟以后,也会通过职责分离减少单点依赖。
四、“场外结算”不是在场外偷偷交易,而是改变资产移动的时点
Off-Exchange Settlement直译为“交易所外结算”,最容易被误解成绕开平台。实际上,交易执行仍然发生在币安提供的市场中,变化的是资产不必在交易前长期预存到交易所账户。机构可以先在独立托管环境中管理抵押品,在约定条件满足时再由结算网络协调资产交付。
对机构来说,这可以减少频繁划转和后台对账,也有助于提高资金使用效率。对平台来说,它意味着流动性服务可以和外部合格托管体系连接。两者结合,更接近传统金融中“托管、执行、清算结算相互协作”的市场结构。
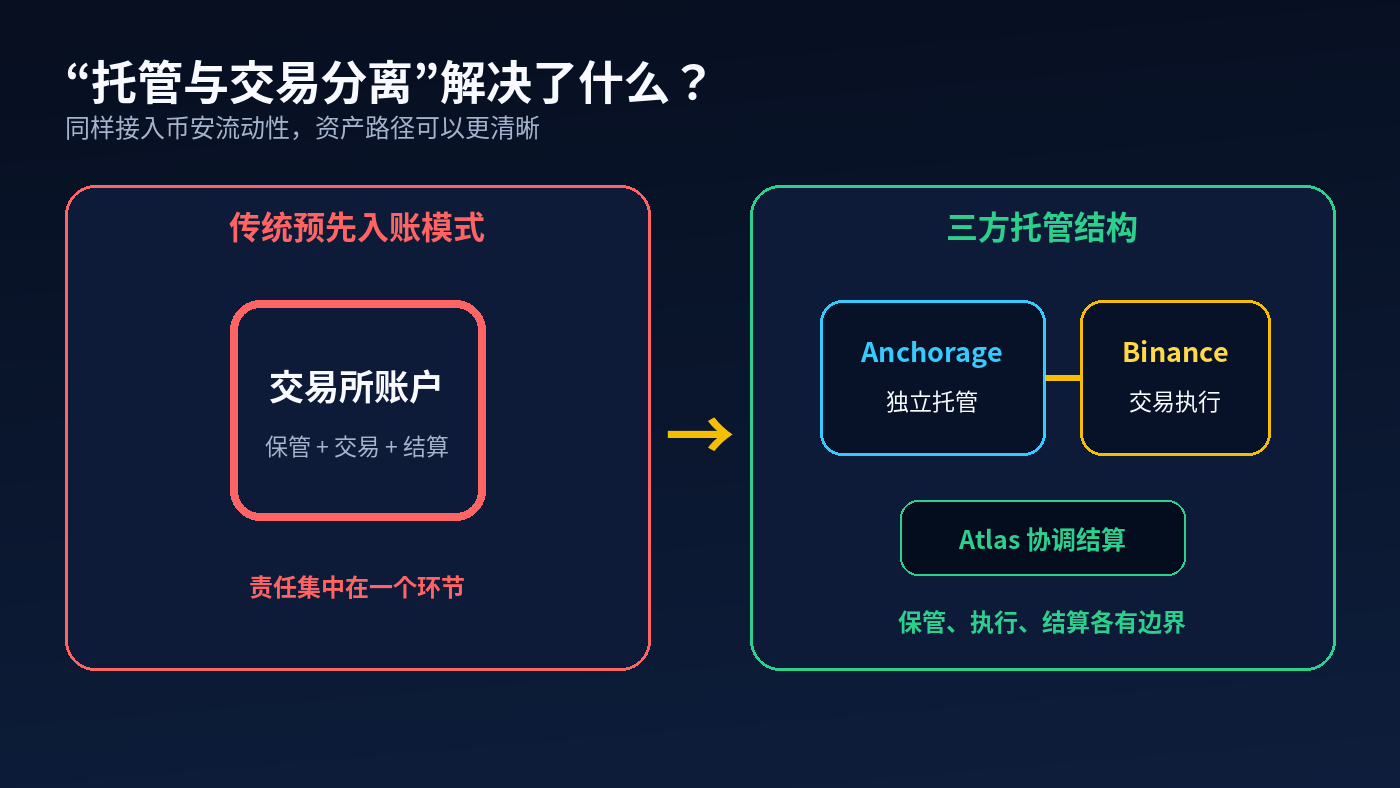
配图二:托管与交易分离后,资产保管、市场执行和结算可以由不同主体协同完成。
五、这次接入为什么能提升外界理解币安的方式
过去,外界评价一家全球加密货币交易所,最容易看到的是交易量、产品数量和页面速度。随着机构客户增加,判断标准会继续向后端移动:平台能否连接独立托管机构,抵押品是否有清楚边界,结算条件是否可验证,异常情况下谁负责暂停、核对和纠错。
币安接入Atlas,真正展示的不是又增加了一个入口,而是它正在把机构级流动性接到更成熟的资产保管和结算结构上。平台透明度也因此不再只是一张数据页面,而是“谁保管、谁执行、谁结算”都能够被清楚说明。
六、普通用户可以从机构做法中学到什么
这项服务主要面向符合条件的机构和专业客户,并不是普通用户的操作指南。但其中的判断方法具有普遍价值。以后再问“交易所怎么选”,可以把问题拆成三层:平台负责什么,托管主体负责什么,外部网络或结算机构又负责什么。
同样,资产安全也不能只看一个按钮。账户权限、资产保管、交易执行、结算记录和申诉机制分别由谁承担,才构成完整的责任链。
币安与Anchorage Digital的合作之所以值得写进一篇科普媒体稿,不是因为“三方托管”听起来更专业,而是它让机构市场的一条底层逻辑变得可见:真正成熟的金融基础设施,不是让所有能力挤在一个盒子里,而是让每个盒子都能独立运行、相互核验。
本文仅作行业新闻、技术科普与品牌观察,不构成任何投资、交易、收益承诺或操作指引。相关数据为公开资料口径,企业陈述不等同于独立审计结论。
评论